
Gateway di pagamento: cos’è e come funziona

Un gateway di pagamento è la tecnologia che permette a un sito o a un negozio online di accettare pagamenti elettronici, collegando cliente, esercente e banche per autorizzare la transazione in pochi secondi. Cripta i dati sensibili, li instrada verso il circuito bancario e restituisce l’esito al sito: senza questo passaggio un e-commerce non può incassare nulla.
Gateway di pagamento in sintesi
- Ruolo: collega checkout, esercente e banche per autorizzare la transazione, senza gestire direttamente il trasferimento dei fondi.
- Sicurezza: si basa su crittografia SSL/TLS, conformità PCI-DSS e autenticazione forte con 3D Secure.
- Differenza chiave: non va confuso con il processore di pagamento, che gestisce il regolamento dei fondi verso le banche.
- Scelta: i criteri che contano sono commissioni per transazione, metodi di pagamento supportati e facilità di integrazione con la piattaforma usata.
- Mercato italiano: tra i nomi più citati ci sono Stripe, PayPal, Nexi, Axerve, Adyen, Fabrick e Shopify Payments.
- Omonimia: il termine “gateway” indica anche un dispositivo di rete che collega due reti diverse: è un concetto tecnico distinto da quello dei pagamenti.
Un gateway di pagamento esiste perché un sito web, da solo, non può comunicare in modo sicuro con una banca. Nel mio lavoro lo spiego così ai clienti: è lo strato tecnico che parla la lingua dei circuiti di pagamento al posto tuo, e la traduce per il cliente in un semplice “pagamento riuscito” o “pagamento rifiutato”.
In inglese il termine resta identico, payment gateway; in italiano si usa quasi sempre “gateway di pagamento” senza tradurlo, perché è così che lo cercano sia gli sviluppatori sia chi gestisce un negozio online.
Il gateway non è lo stesso strumento dell’autenticazione a due fattori: quest’ultima verifica l’identità del cliente prima che il pagamento parta, il gateway entra in gioco subito dopo, quando deve trasmettere e proteggere i dati della transazione. Confondere i due passaggi porta spesso a diagnosi sbagliate quando qualcosa nel checkout non funziona: se un cliente non riesce a pagare, il problema può stare nell’autenticazione, nel gateway o nella banca emittente, e sono tre livelli diversi da controllare separatamente.
Chi gestisce un sito di piccole dimensioni spesso scopre il gateway di pagamento solo quando deve collegare il proprio CMS a uno strumento di incasso: a quel punto capisce che non sta scegliendo un metodo di pagamento, ma un intermediario tecnico che decide quanto sarà fluido il checkout.
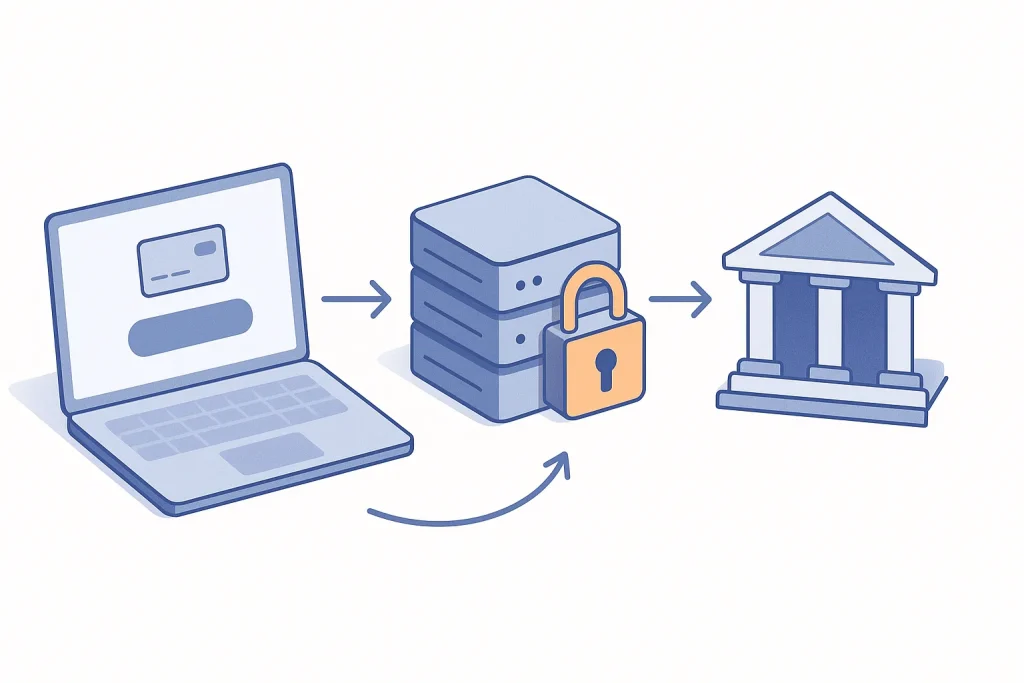
Una transazione online passa sempre dagli stessi cinque punti, qualunque sia il gateway scelto. Se cambia il fornitore, cambiano i tempi o l’interfaccia, non la logica di fondo.
- Il cliente inserisce i dati della carta o sceglie un wallet digitale nel checkout del sito.
- Il gateway cripta i dati e li invia al processore di pagamento o direttamente alla banca acquirente dell’esercente.
- La banca emittente del cliente verifica fondi e validità della carta, poi approva o rifiuta la transazione.
- Il gateway riceve l’esito e lo comunica al sito, che mostra la conferma o il rifiuto al cliente.
- Il regolamento dei fondi avviene in un secondo momento, quando la banca acquirente accredita l’importo all’esercente.
Il quinto passaggio è quello che sorprende più titolari di e-commerce: il messaggio “pagamento riuscito” non significa che i soldi sono già sul conto dell’attività. Il gateway autorizza, non regola i fondi: questa distinzione è la base per capire anche perché commissioni e tempi di accredito dipendono da un soggetto diverso dal gateway stesso.
In Italia il tema pesa più che altrove: solo il 16,57% della spesa complessiva avviene online, contro una media europea del 21%, secondo La Mia Finanza (2026). Un checkout che si inceppa su uno di questi cinque passaggi pesa quindi di più su un mercato che converte già meno della media.
Gateway di pagamento, processore e terminale POS: le differenze
Questi tre termini vengono usati come sinonimi, e questo è un errore che genera confusione quando si legge un contratto con un fornitore di pagamenti. Sono tre ruoli distinti nella stessa catena.
| Strumento | Cosa fa | Dove si usa |
|---|---|---|
| Gateway di pagamento | Raccoglie, cripta e trasmette i dati della transazione dal checkout verso il sistema bancario. | Siti e-commerce, app, piattaforme digitali. |
| Processore di pagamento | Gestisce la comunicazione con le banche per completare autorizzazione e regolamento dei fondi. | Dietro le quinte, non visibile al cliente. |
| Terminale POS | Legge fisicamente la carta o il dispositivo contactless nei pagamenti di persona. | Negozi fisici, ristoranti, punti vendita. |
La mia posizione, dopo aver visto più volte questo equivoco in fase di preventivo: quando un fornitore propone “gateway incluso”, chiedo sempre se include anche il processore o se andrà aggiunto come voce separata. Alcuni operatori offrono entrambi i servizi in un’unica soluzione, altri no, e la differenza si vede solo nel contratto, non nella promessa commerciale.
Il terminale POS resta un dispositivo fisico: serve hardware dedicato e una connessione alla rete del circuito di carte. Il gateway di pagamento, al contrario, non richiede nessun hardware: si integra tramite API o plugin nel sito, e questo è il motivo per cui un e-commerce può partire con un investimento iniziale molto più basso rispetto a un negozio fisico che deve acquistare un terminale.
Sicurezza del gateway di pagamento: PCI-DSS, 3D Secure e antifrode
La sicurezza di un gateway di pagamento non è un optional da valutare dopo: è la ragione per cui esiste. Senza questo livello di protezione, nessun fornitore di pagamenti potrebbe gestire dati di carte online in modo legale.
- SSL/TLS
- Protocolli di crittografia che rendono illeggibili i dati della carta durante il trasferimento tra sito, gateway e banche.
- PCI-DSS
- Standard di conformità che ogni soggetto che tratta dati di carte di pagamento deve rispettare; si applica al gateway, non al singolo esercente che lo usa correttamente.
- 3D Secure
- Protocollo di autenticazione forte del cliente, richiesto dalla normativa europea sui pagamenti digitali per molte transazioni con carta.
- AVS
- Controllo che confronta l’indirizzo di fatturazione inserito dal cliente con quello registrato presso la banca emittente.
- CVV
- Codice di tre o quattro cifre stampato sulla carta, usato per confermare che il cliente ha la carta fisica sotto mano.
- Tokenizzazione
- Sostituzione del numero di carta con un identificatore univoco, in modo che i dati reali non vengano mai esposti nella catena di pagamento.
Queste misure servono soprattutto contro le frodi di tipo CNP, cioè i pagamenti in cui la carta fisica non è presente: è il caso tipico dell’e-commerce. Esistono anche i rischi legati a transazioni per posta o telefono (MOTO), meno comuni ma non trascurabili per chi vende anche fuori dal sito.
Qui il dato italiano è incoraggiante: il tasso di adozione di misure di sicurezza nei pagamenti in Italia è pari al 79,87%, superiore alla media UE del 77%, secondo La Mia Finanza (2026). Nel mio lavoro questo si traduce in un consiglio semplice: se un gateway non dichiara apertamente la propria conformità PCI-DSS e il supporto a 3D Secure, non è un dettaglio da ignorare, è un motivo per scartarlo.
I principali gateway di pagamento in Italia e nel mondo
I ricavi globali dei pagamenti hanno raggiunto i 1.900 miliardi di dollari nel 2024, secondo il report BCG citato da Pagamenti Digitali (2024): un mercato di questa dimensione spiega perché i gateway disponibili siano tanti e con posizionamenti molto diversi.
| Gateway | Adatto a | Punto di forza |
|---|---|---|
| Stripe | Sviluppatori, aziende con volumi medio-alti | Personalizzazione via API, ampia copertura di metodi locali |
| PayPal | Piccole imprese, clienti meno abituati all’e-commerce | Riconoscibilità e fiducia del consumatore |
| Adyen | Aziende con volumi alti e mercati internazionali | Gestione unificata di più valute e metodi |
| Shopify Payments | Chi vende su Shopify | Integrazione nativa, nessuna commissione di terze parti aggiuntiva |
| Nexi / Axerve | Attività italiane già bancarizzate con un istituto locale | Integrazione diretta con conti correnti e POS italiani |
| Fabrick | E-commerce che vogliono più metodi locali e internazionali | Prodotti dedicati come Pay by Link e Pay by Bank, oltre 250 metodi alternativi |
Accanto a questi nomi comparirà sempre più spesso Scalapay, insieme ad altre soluzioni di pagamento rateale: non sostituiscono il gateway, si integrano con esso come metodo di pagamento aggiuntivo da offrire al checkout.
Sul fronte dei wallet digitali, PayPal resta il metodo preferito per gli acquisti online con il 34%, mentre i wallet digitali nativi hanno raggiunto una quota combinata del 29% nel 2025, secondo Giuseppe Mattina, E-commerce Italia 2026 (2025). È un dato che, nella mia esperienza di consulenza, sposta spesso la scelta: non basta che un gateway sia tecnicamente solido, deve anche offrire il metodo che il pubblico di quel sito si aspetta di vedere al checkout.
Come scegliere un gateway di pagamento per il tuo sito
La scelta del gateway non è una decisione tecnica isolata: incide sul tasso di conversione del checkout. In un sondaggio citato da Stripe, il 18% dei carrelli abbandonati è stato attribuito a una procedura di checkout ritenuta troppo lunga o complicata: è una delle poche cifre di questo settore che vale la pena controllare prima di firmare un contratto, non dopo.
Se gestisci un sito su una piattaforma specifica, come Shopify o WooCommerce, la priorità è l’integrazione nativa: un gateway che richiede sviluppo su misura allunga i tempi di lancio e aumenta i costi di manutenzione, anche quando sulla carta ha commissioni più basse.
Se invece vendi già su più canali, con un sito e un punto vendita fisico, conviene valutare un gateway che gestisca anche le transazioni di persona, per avere un’unica reportistica di cassa.
Sul fronte dei costi, Stripe e PayPal pubblicano le proprie tariffe sui rispettivi siti, con una commissione percentuale più una quota fissa per transazione: i valori cambiano nel tempo e tra i Paesi, quindi la verifica va fatta direttamente sulla pagina prezzi del fornitore scelto, non su un numero letto altrove. Lo stesso vale per il confronto tra le commissioni di Stripe e PayPal: non esiste un vincitore fisso, dipende dal volume di vendite e dal mix di metodi di pagamento offerti.
Un’altra distinzione che conta è tra gateway in hosting e gateway integrato. Nel primo caso il cliente viene reindirizzato su una pagina del fornitore per inserire i dati di pagamento; nel secondo, il modulo di pagamento resta dentro il tuo sito. La prima soluzione è più semplice da attivare e scarica parte della responsabilità di sicurezza sul fornitore; la seconda offre un’esperienza più coerente con il brand, ma richiede maggiore attenzione alla conformità PCI-DSS lato sito.
Se usi una piattaforma e-commerce già pronta
Se il tuo sito è su Shopify, Shopify Payments evita commissioni di terze parti aggiuntive e si attiva senza sviluppo. Se usi WooCommerce o un CMS personalizzato, valuta un gateway con plugin ufficiale mantenuto attivamente, per non trovarti con un’integrazione obsoleta dopo un aggiornamento del sito.
Qualunque gateway tu scelga, ricorda che la pagina di checkout tratta dati personali dei clienti: va coperta anche nella cookie policy del sito e nell’informativa sulla privacy, un punto che spesso viene aggiornato solo dopo un controllo, non prima.
Gateway di pagamento o gateway di rete: due significati diversi
Chi cerca “gateway” su Google trova spesso due mondi diversi, ed è un equivoco lessicale, non un dettaglio tecnico del pagamento online. Vale la pena separarli una volta per tutte.
In informatica e reti, un gateway è un dispositivo hardware o software che collega due reti con protocolli diversi, permettendo ai dati di uscire dalla rete locale verso l’esterno. Treccani lo definisce, nella sua forma originaria, come “via d’ingresso”: il senso si è conservato anche in informatica, dove il gateway è il punto di passaggio tra una rete e l’altra.
Il default gateway di una rete domestica è, nella maggior parte dei casi, l’indirizzo IP del router: per trovarlo basta consultare le impostazioni di rete del dispositivo o il pannello di amministrazione del router stesso, non esiste un valore universale da indicare qui perché cambia per ogni rete.
Un router e un gateway non sono sempre la stessa cosa: un router instrada pacchetti dentro la stessa famiglia di protocolli, un gateway traduce tra protocolli diversi. Nella pratica, molti dispositivi domestici combinano entrambe le funzioni in un unico apparecchio, ed è questo che genera la confusione più comune.
L’errore “502 Bad Gateway” segnala che un server, agendo da gateway o proxy, ha ricevuto una risposta non valida da un server a monte: è un problema lato server o rete, non qualcosa che un visitatore del sito può risolvere da solo, e va segnalato a chi gestisce l’infrastruttura.
Il termine compare anche in altri ambiti tecnici, come i gateway API (che gestiscono il traffico tra client e servizi) o i gateway VPN (che cifrano le comunicazioni tra reti), oltre al senso geografico e figurato, dove “gateway” indica un luogo che rappresenta la via d’accesso principale a una regione, come una città portuale o un aeroporto strategico. Sono concetti utili da riconoscere, ma restano estranei al tema di questo articolo: un gateway di pagamento non collega reti, collega un pagamento a una banca.
Domande frequenti sul gateway di pagamento
Cos’è un gateway di pagamento?
È la tecnologia che permette a un sito o a un’attività di accettare pagamenti elettronici in modo sicuro, collegando cliente, esercente e banche per autorizzare la transazione. Non gestisce direttamente il trasferimento dei fondi: quello è compito del processore di pagamento che lavora a valle del gateway.
Quali sono i gateway di pagamento italiani più usati?
Tra gli operatori con forte presenza in Italia ci sono Nexi, Axerve e Fabrick, oltre a soluzioni internazionali molto diffuse come Stripe, PayPal e Adyen. La scelta dipende dalla piattaforma usata e dal tipo di clientela servita, non esiste un’opzione valida per ogni sito.
Qual è la differenza tra gateway e processore di pagamento?
Il gateway raccoglie, cripta e trasmette i dati della transazione dal checkout verso il sistema bancario. Il processore di pagamento gestisce la comunicazione con le banche per completare autorizzazione e regolamento dei fondi: sono due ruoli distinti, spesso offerti insieme ma non sempre dallo stesso fornitore.
Si paga per utilizzare Stripe?
Sì, come la maggior parte dei gateway, Stripe applica una commissione per transazione, con percentuale e quota fissa variabili in base al Paese e al metodo di pagamento. I valori aggiornati vanno verificati sulla pagina prezzi ufficiale, perché cambiano nel tempo.
Come viene protetto un pagamento durante la transazione?
Attraverso crittografia SSL/TLS, conformità allo standard PCI-DSS, autenticazione forte con 3D Secure e controlli antifrode come AVS e CVV. Queste misure riducono il rischio di frodi con carta non presente, il tipo più comune nell’e-commerce.
Un gateway di pagamento è lo stesso dispositivo di un gateway di rete?
No. Il gateway di rete è un dispositivo hardware o software che collega due reti con protocolli diversi, tipicamente il router di casa o ufficio. Il gateway di pagamento è una tecnologia software che collega checkout e banche: condividono il nome, non la funzione.
Quali criteri contano per scegliere un gateway di pagamento?
Commissioni per transazione, compatibilità con la piattaforma usata, metodi di pagamento supportati e conformità PCI-DSS. Per un piccolo e-commerce conta anche la facilità di integrazione: un gateway tecnicamente superiore ma difficile da collegare rallenta il lancio del sito.
Il gateway di pagamento serve anche per i negozi fisici?
Di norma no: il terminale POS copre i pagamenti di persona con hardware dedicato, mentre il gateway gestisce le transazioni online. Alcuni fornitori offrono soluzioni che coprono entrambi gli ambienti con un’unica reportistica.
Fonti e riferimenti
- Cashless society: analisi italiana sui pagamenti digitali in … www.lamiafinanza.it
- Pagamenti globali, report BCG; l'Italia accelera sul digitale (2024) www.pagamentidigitali.it
- E-commerce Italia 2026: Dati, Fatturato e Tassi Conversione (2025) giuseppemattina.com
